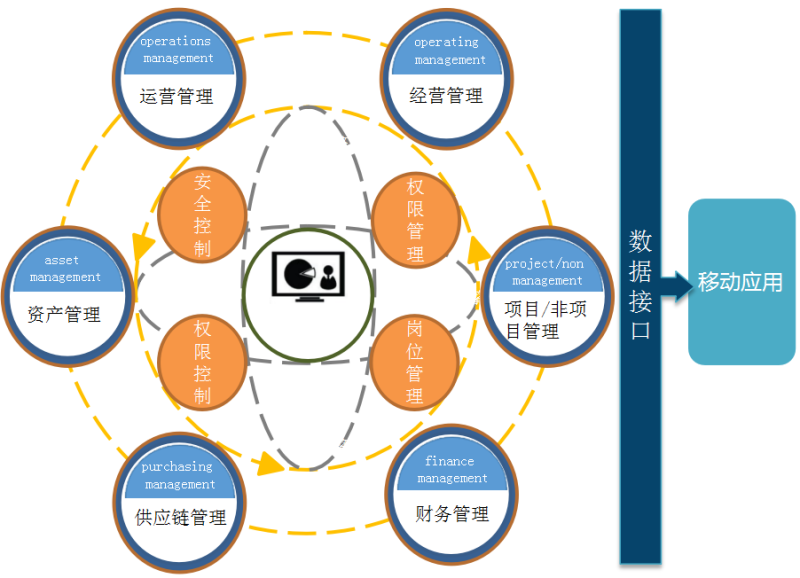
财务软件中固定资产报废的录入方法——资产管理操作指南
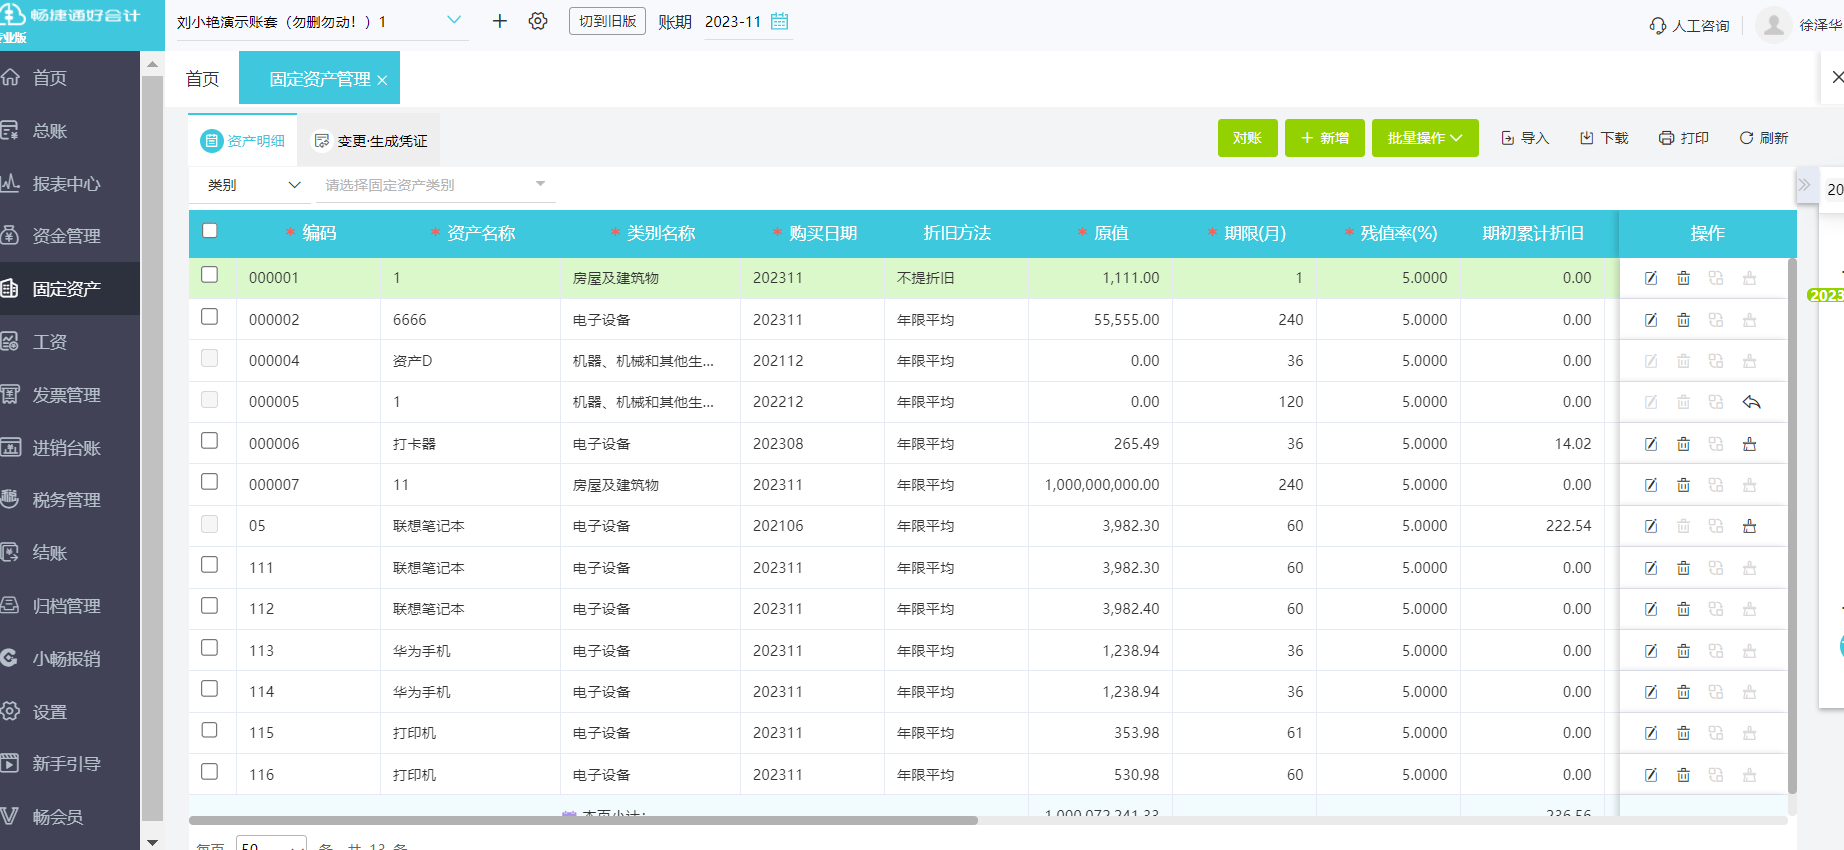
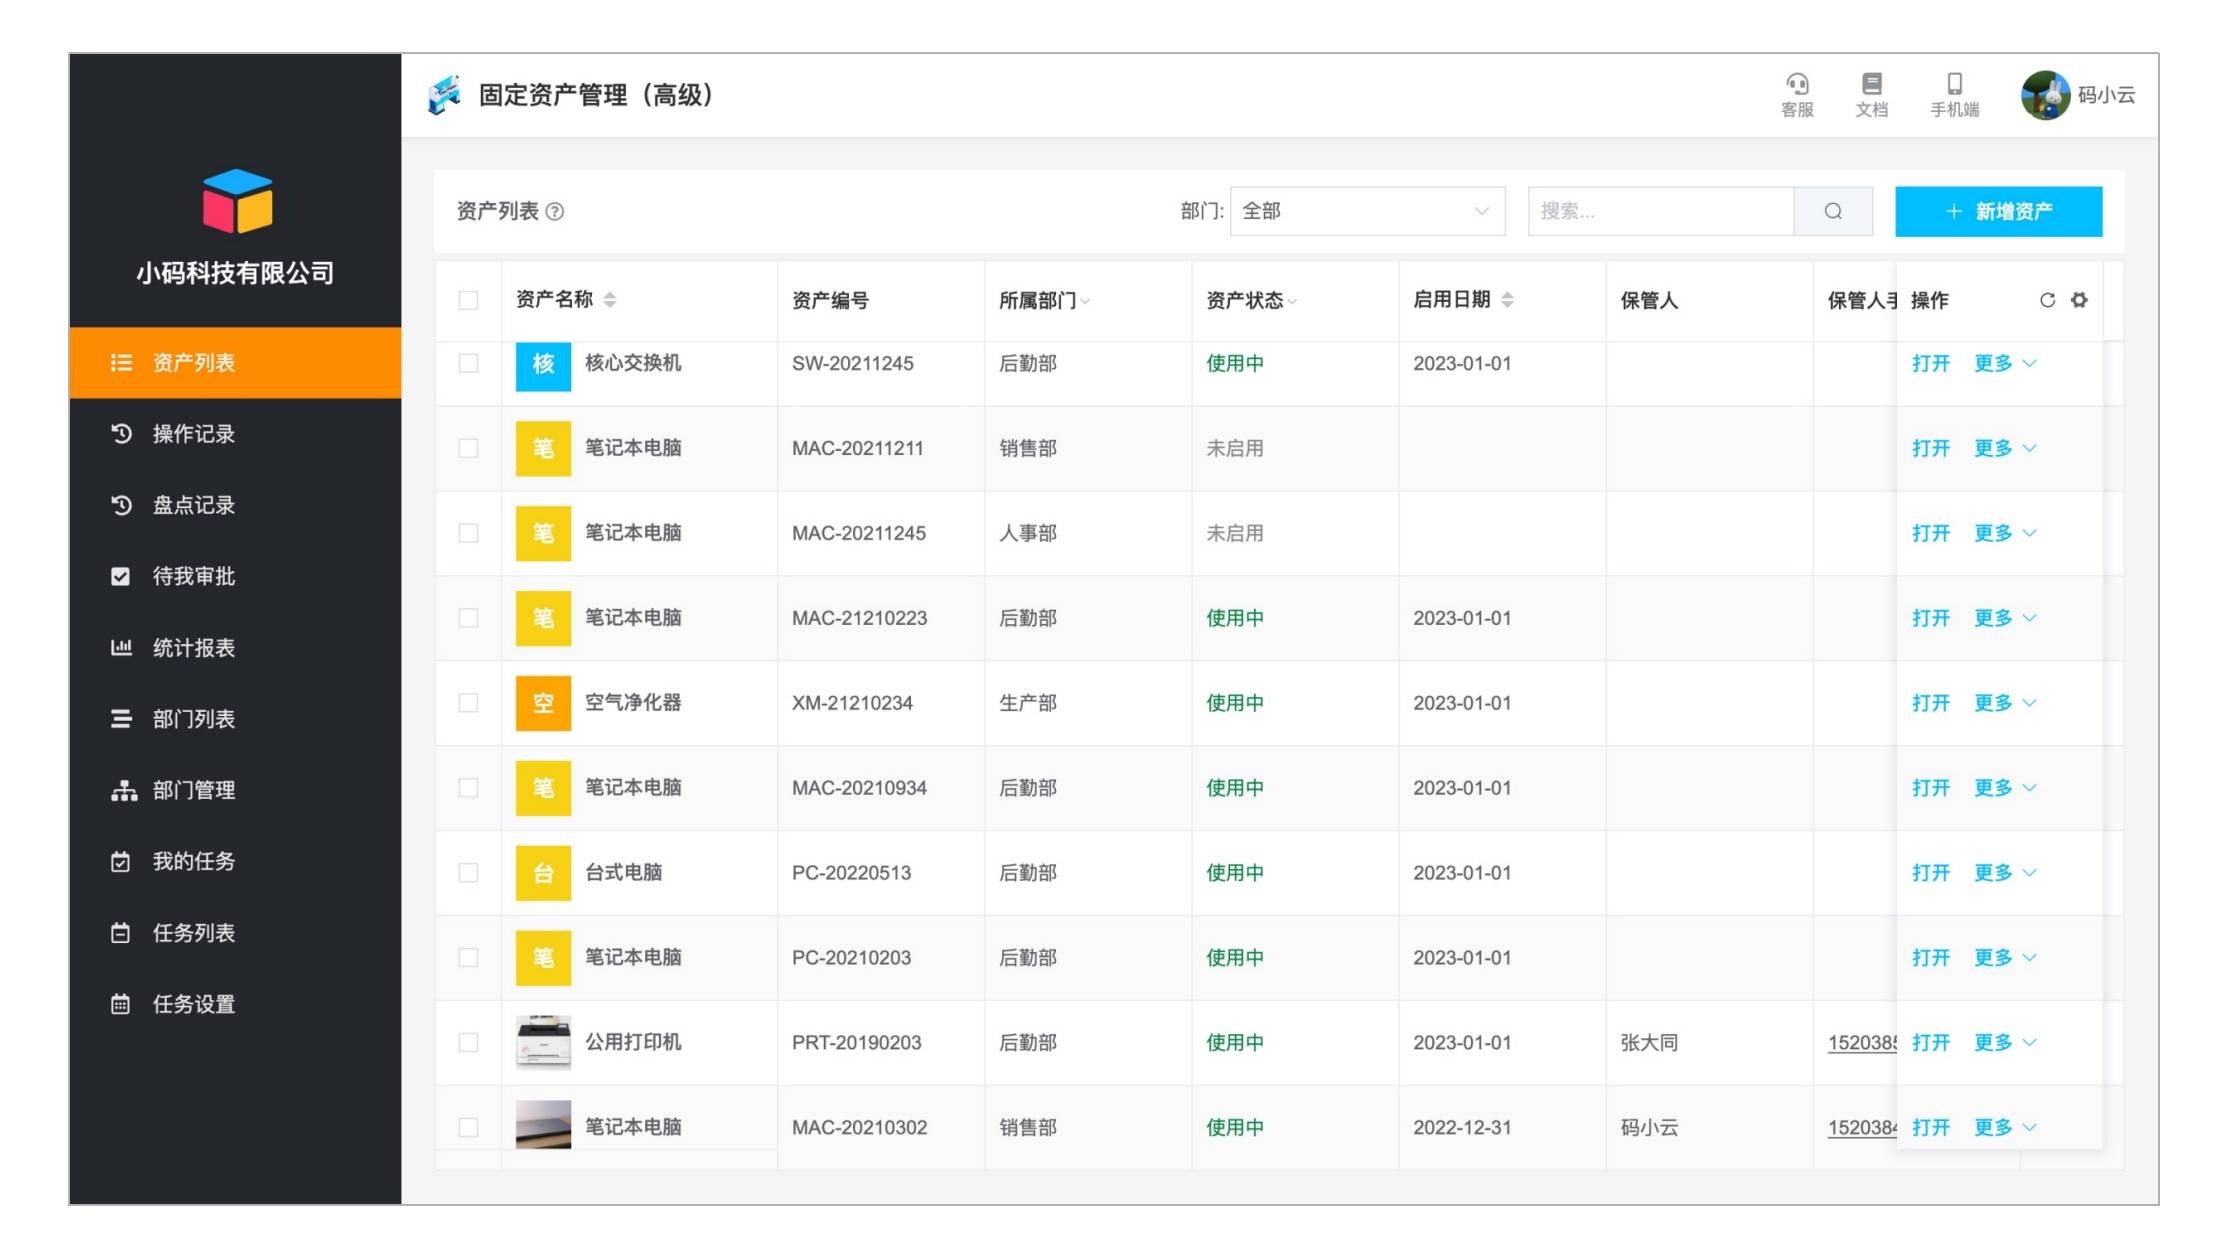
在企业的资产管理中,固定资产报废是常见的业务环节。无论是因使用期满、技术淘汰还是损坏无法修复,都需要在财务软件中正确录入报废处理,以确保账实相符、税务合规。不同财务软件的操作界面略有差异,但核心逻辑一致:通过“固定资产减少”或“报废处理”功能生成凭证。以下以通用流程为例,介绍如何在财务软件中录入固定资产报废并关联资产管理。
一、报废前的准备工作
- 确认报废资产信息:资产编号、名称、原值、已计提折旧、净值、预计残值收入。
- 完成内部审批:取得报废申请单,经技术鉴定、部门负责人及财务审批。
- 检查折旧状态:确保报废资产已计提至报废当月的折旧(通常当月减少当月仍提折旧,下月停止)。
二、财务软件中的具体录入步骤
1. 进入固定资产模块
打开财务软件,选择“固定资产”或“资产管理”子系统。
2. 选择资产减少/报废功能
常见路径:【固定资产】→【资产减少】或【固定资产减少】→【报废】。部分软件称“资产处置”或“报废单”。
3. 新增报废单
点击“增加”或“新建”,选择需要报废的资产卡片。可按资产编号或名称筛选。
- 填写报废信息
- 报废日期:实际报废日或审批日(需与折旧计算规则匹配)。
- 减少方式:选择“报废”。
- 清理收入:如有残值变卖收入,填写金额及税率。
- 清理费用:如发生清理人工、运输费,一并录入。
5. 生成清理凭证
系统自动计算清理损益:
- 结转原值:借:固定资产清理,贷:固定资产
- 结转已提折旧:借:累计折旧,贷:固定资产清理
- 残值收入:借:银行存款等,贷:固定资产清理,应交税费
- 清理费用:借:固定资产清理,贷:银行存款等
- 结转净损失:借:营业外支出——非流动资产处置损失,贷:固定资产清理
(若为净收益,则贷:营业外收入/资产处置收益)
点击“制单”生成凭证并保存。
6. 确认减少
在资产减少列表中核对记录,确保卡片状态“已减少”,同时固定资产原值和折旧总额已更新。
三、单据归档与后续管理
- 打印报废单和凭证,附内部审批单、技术鉴定报告、清理收入票据等,装订归档。
- 更新资产卡片:系统自动标记报废,但需检查累计折旧、净值是否清零。
- 税务处理:报废损失需在汇算清缴时填报资产损失税前扣除及纳税调整明细表,并留存备查资料。
四、注意事项
- 报废日期决定折旧截止月份,一般当月报废当月照提折旧。
- 已提足折旧的资产报废,无净值,只涉及残值收入和清理费用。
- 正常报废损失属于清单申报,非正常报废(如管理不善)需专项申报。
- 如果软件支持,可利用“批量报废”功能提高效率。
- 废弃电子设备等可能涉及环保处理,需单独备注。
五、常见问题
问:报废后发现录入错误,如何处理?
答:在资产减少记录中删除或红冲凭证,恢复资产卡片,重新录入。
问:软件中没有“资产减少”菜单,怎么办?
答:可能需启用“固定资产”模块的减少功能或使用“资产变动”下的减少类型,也可手工在总账制作凭证并备注。
固定资产报废录入不仅要完成财务处理,更要符合资产管理规范。建议每次操作前备份账套,定期与资产实物盘点核对,确保账、卡、物一致。
如若转载,请注明出处:http://www.mycl888.com/product/49.html
更新时间:2026-10-05 16:57:17